Travaux d’isolation déductible des impôts : déduction, crédit ou aide en 2026 ?
Selon le logement et le dispositif, l’isolation peut ouvrir droit à une aide ou à une déduction. Voici les preuves et critères à contrôler.
- Une facture d’isolation ne réduit pas automatiquement l’impôt : il peut s’agir d’une charge déductible, d’une aide ou d’une TVA réduite selon la situation.
- Le CITE est un dispositif historique et ses anciens critères ne doivent pas être appliqués à un chantier actuel sans vérification.
- Le traitement diffère entre résidence principale, logement loué, bien dont le propriétaire conserve la jouissance et résidence de tourisme.
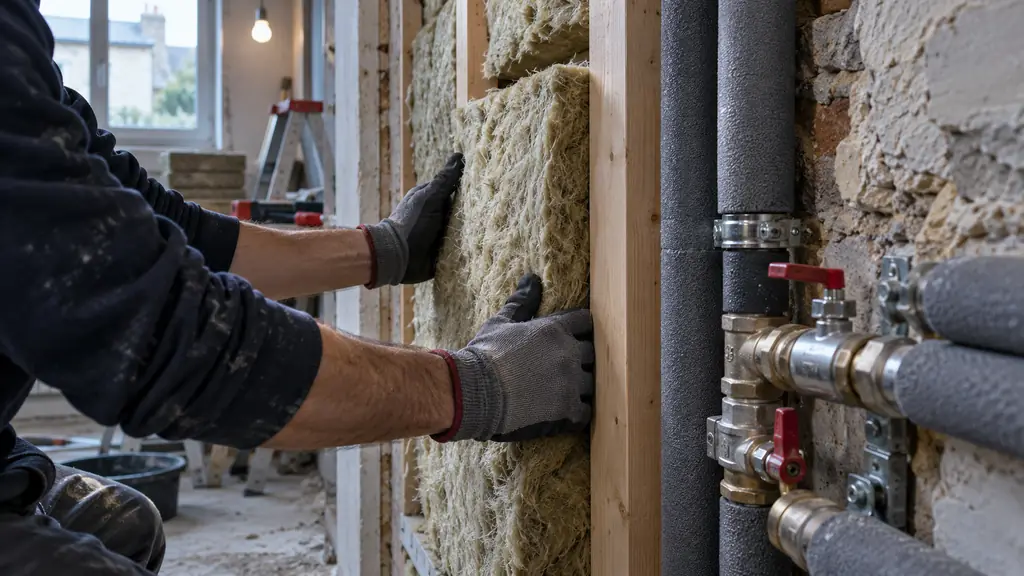
- Murs, toiture, planchers, fenêtres, portes et calorifugeage peuvent être concernés, mais chaque dispositif possède ses propres conditions.
- Avant de signer, il faut contrôler la date de paiement, l’ancienneté du logement, la qualification RGE éventuelle et les performances inscrites sur le devis.
Les travaux d’isolation sont-ils encore déductibles des impôts ?
En 2026, les travaux d’isolation ne sont pas automatiquement déductibles du revenu imposable. Selon le logement, le statut du propriétaire et l’année de paiement, ils peuvent plutôt relever d’une aide, d’une prime, d’un prêt aidé ou d’une TVA réduite.
La formulation « travaux d’isolation déductible des impôts » recouvre plusieurs mécanismes distincts. Une déduction diminue le revenu imposable, notamment dans certains cas liés aux revenus fonciers d’un logement loué. Un crédit d’impôt donne lieu à un avantage fiscal, tandis qu’une réduction d’impôt diminue seulement l’impôt dû. MaPrimeRénov’, versée avec l’intervention de l’Agence nationale de l’habitat (Anah), la prime énergie, l’éco-PTZ et la TVA à 5,5 % ne constituent pas une déduction fiscale.
En 2019, le CITE pouvait représenter 15 % du prix TTC hors pose pour certaines menuiseries. Source : TRYBA, 2019.
De nombreuses pages consacrées au crédit d’impôt isolation décrivent encore le crédit d’impôt pour la transition énergétique, ou CITE, prévu par l’article 200 quater du Code général des impôts, voire l’ancien programme Habiter Mieux. Ces régimes historiques ne doivent pas être appliqués tels quels à une dépense payée en 2026. Pour examiner votre situation, commencez par vérifier les travaux d’isolation déductibles selon le logement, puis contrôlez l’année de paiement, l’usage en résidence principale ou en location, et les conditions éventuelles d’intervention d’une entreprise RGE. En matière de calorifugeage fiscalité, le devis et la facture doivent aussi identifier précisément les réseaux traités et les performances annoncées.
Votre situation fiscale : résidence principale, logement loué ou résidence de tourisme
Le traitement fiscal dépend d’abord de l’affectation réelle du logement et de la personne qui paie les travaux. Une isolation réalisée dans une résidence principale occupée, un logement loué ou une résidence de tourisme classée ne se déclare pas selon les mêmes règles.
| Situation | Traitement à examiner |
|---|---|
| Propriétaire occupant | Aides rénovation énergétique, dont MaPrimeRénov’ avec l’Anah, éco-PTZ, prime énergie ou TVA à 5,5 % selon les conditions applicables |
| Locataire | Aides éventuellement accessibles selon la nature des travaux, l’accord du bailleur et la personne supportant la dépense |
| Occupant à titre gratuit | Conditions propres au dispositif sollicité, sans déduction automatique du revenu imposable |
| Propriétaire bailleur | Déductibilité éventuelle au titre des revenus fonciers, selon le régime fiscal et la nature des travaux |
| Indivisaire | Examen de la quote-part, du paiement réellement supporté et des justificatifs conservés |
| Propriétaire en résidence de tourisme classée | Vérification du régime correspondant à l’année de dépense, les anciennes réductions ne s’appliquant pas automatiquement en 2026 |
Pour un bailleur, l’isolation des combles, d’un plancher bas ou le calorifugeage d’un réseau peut constituer une dépense à analyser dans la déclaration des revenus fonciers. En revanche, une dépense concernant un logement dont le propriétaire se réserve la jouissance ne devient pas, par principe, une charge déductible.
Avant de signer, identifiez donc l’occupant, l’usage du bien, le payeur et le régime d’imposition. En indivision ou en location, conservez le devis, la facture acquittée et tout document établissant la répartition de la dépense.
Quels travaux d’isolation peuvent être concernés ?
Les travaux concernés peuvent porter sur les parois opaques, les ouvertures ou les réseaux techniques. Cela comprend l’isolation des murs, planchers bas, combles et toitures, le remplacement de certaines menuiseries ainsi que le calorifugeage des canalisations et équipements.
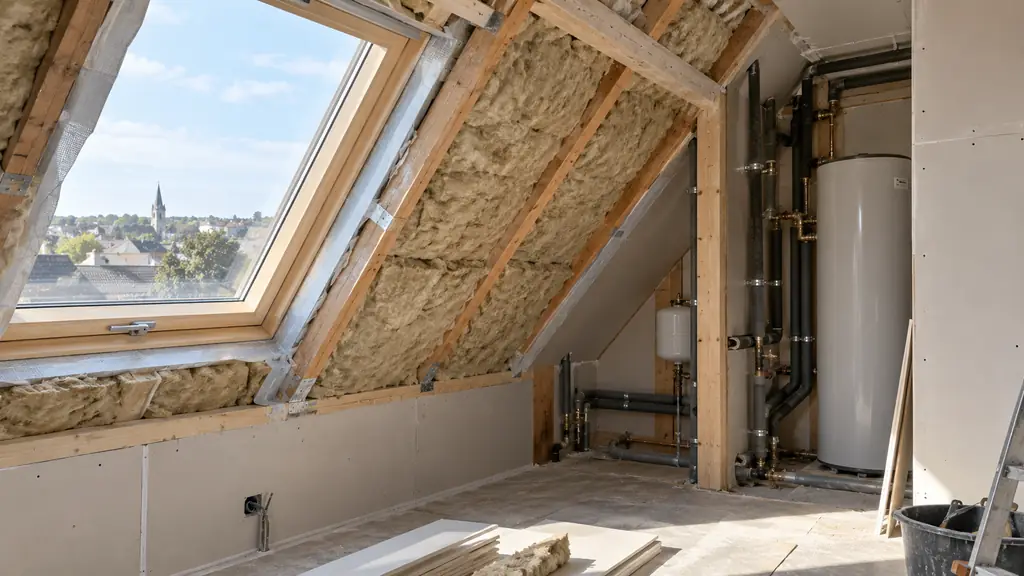
Pour le bâti, on retrouve l’isolation intérieure ou extérieure des murs, des planchers bas, des combles perdus, des rampants et plafonds de combles, ainsi que des toitures-terrasses. Selon la configuration, l’entreprise peut poser des rouleaux, des panneaux ou plusieurs couches de laine de verre, laine de roche, ouate de cellulose, chanvre, liège, polystyrène ou polyuréthane.
Les parois vitrées peuvent aussi être visées : fenêtres et portes-fenêtres à double ou triple vitrage, fenêtres de toit, vitrages renforcés installés sur une menuiserie existante ou doubles fenêtres. Les volets isolants et les portes d’entrée donnant sur l’extérieur forment une autre catégorie, avec des performances à contrôler sur le devis et la facture.
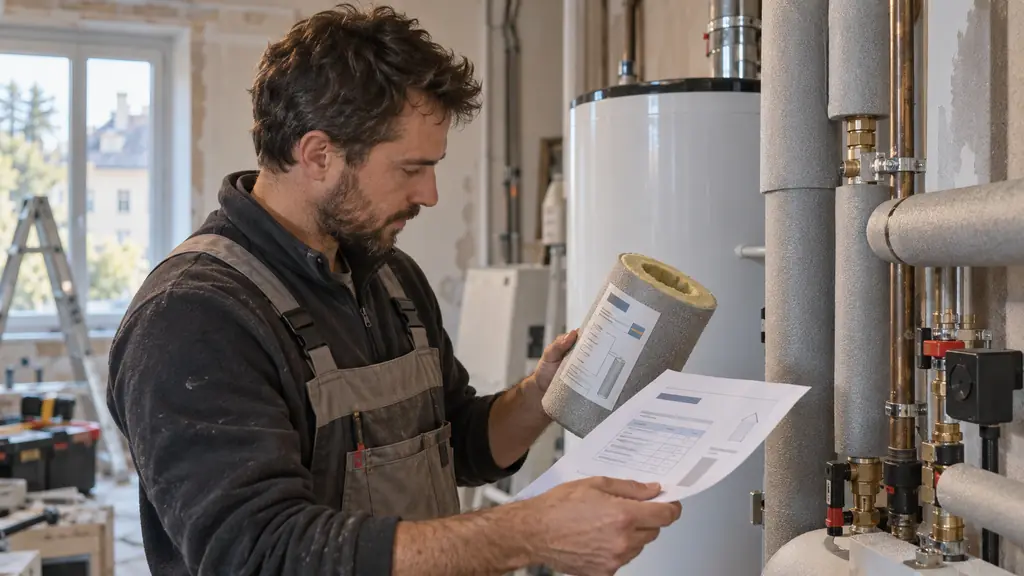
Enfin, le calorifugeage concerne notamment les canalisations d’eau chaude, les gaines d’air chaud, les chaudières et les ballons. L’appartenance à cette liste ne suffit toutefois pas à garantir une aide ou une déduction revenus fonciers : le dispositif, l’usage du logement, les performances et, le cas échéant, le recours à une entreprise RGE doivent être vérifiés. Vous pouvez aussi faire le point sur les aides au calorifugeage en 2026.
Les performances techniques à faire inscrire sur le devis et la facture
Le devis et la facture doivent préciser la nature du produit, son épaisseur et sa performance thermique. Ces données permettent de vérifier l’adéquation des matériaux avec le chantier et le référentiel applicable à la date du paiement.
La résistance thermique R, exprimée en m².K/W, mesure la capacité d’un isolant à freiner la chaleur, plus elle est élevée, plus l’isolation est performante. Les coefficients Uw, Ug et Ud concernent respectivement la fenêtre complète, le vitrage et la porte, une valeur basse indiquant une meilleure isolation. Le facteur solaire Sw mesure la part d’énergie solaire transmise par une paroi vitrée.
Pour le calorifugeage, le BOFiP indiquait historiquement une résistance thermique R ≥ 1,2 m².K/W. Source : BOFiP, critères applicables à compter du 1er janvier 2012.
D’autres seuils historiques prévoyaient notamment R ≥ 3 pour un plancher bas, R ≥ 7 pour des combles perdus et Ug ≤ 1,1 W/m².K pour un vitrage de remplacement renforcé. Ces valeurs relevaient du crédit d’impôt pour la transition énergétique, ou CITE, encadré notamment par l’article 200 quater du CGI et l’article 18 bis de son annexe IV. Elles ne constituent pas automatiquement les règles de 2026.
Demandez également les références du marquage CE et, selon le produit, du label ACERMI, Acotherm ou Cekal, avec l’attestation du fabricant en français. Une entreprise RGE doit faire figurer des caractéristiques vérifiables, pas une simple mention « isolant conforme ». Avant validation, contrôlez les exigences de MaPrimeRénov’ auprès de l’Anah et consultez nos conseils pratiques sur l’isolation.
FAQ
Peut-on réellement déduire des impôts des travaux d’isolation ?
Pas dans tous les cas. Pour une résidence principale, il s’agit le plus souvent d’aides ou d’un taux de TVA adapté, tandis que certaines dépenses d’un logement loué peuvent relever des charges déductibles selon le régime fiscal et la nature des travaux.
Le CITE s’applique-t-il encore aux travaux engagés en 2026 ?
Le CITE correspond principalement à un régime fiscal historique. Les anciennes listes de travaux et leurs seuils techniques ne suffisent donc pas à établir l’éligibilité d’un paiement réalisé en 2026.
Le logement doit-il avoir plus de deux ans ?
Cette condition existe pour plusieurs dispositifs liés à la rénovation, notamment certains taux de TVA ou certaines aides, mais elle n’est pas universelle. Il faut la vérifier dans le texte applicable au dispositif demandé et à la date de paiement.
Une entreprise RGE est-elle toujours obligatoire ?
La qualification RGE est souvent exigée pour obtenir une aide à la rénovation énergétique, mais pas pour tous les traitements fiscaux. Le domaine de qualification de l’entreprise doit aussi correspondre aux travaux réalisés.
Peut-on acheter l’isolant soi-même et confier uniquement la pose à une entreprise ?
C’est possible techniquement, mais cela peut modifier la TVA applicable et exclure la fourniture des matériaux de certains dispositifs. Il faut contrôler les règles avant l’achat et faire détailler séparément la fourniture, la pose et les performances sur les justificatifs.
Campbell Courcelle partage sur Calorifuge Franche-Comté des conseils clairs et concrets pour mieux isoler les réseaux, équipements et installations thermiques. À travers des contenus pédagogiques et ancrés dans les réalités du terrain, elle aide les professionnels comme les gestionnaires de sites à comprendre les solutions de calorifugeage adaptées à leurs besoins en Franche-Comté.
Envie d'aller plus loin ?
Laisse ton email, on te prévient dès qu'un nouvel article sort.