Autoliquidation TVA sous-traitance : qui facture, déclare et déduit ?
Sous-traitant ou donneur d’ordre : identifiez qui facture, déclare et déduit la TVA, ainsi que les travaux soumis à l’autoliquidation.
Pas le temps de lire ?
- Dans le BTP, le sous-traitant facture hors taxe lorsque son intervention constitue un travail immobilier relevant du dispositif.
- Le donneur d’ordre assujetti calcule et déclare la TVA, puis peut la déduire selon les conditions de droit commun.
- La facture du sous-traitant doit porter la mention « Autoliquidation » et ne doit pas faire apparaître de TVA collectée.
- La vente de matériaux sans pose, les prestations intellectuelles et la location de matériel seule restent normalement exclues.
- Avant de facturer, il faut vérifier le contrat, la nature réelle des travaux et la qualité d’assujetti du donneur d’ordre.
Autoliquidation de la TVA en sous-traitance : définition et fonctionnement
L’autoliquidation de la TVA en sous-traitance transfère le calcul et la déclaration de la taxe du sous-traitant vers le donneur d’ordre assujetti. Contrairement au régime normal, le sous-traitant émet une facture hors taxe, tandis que l’entrepreneur principal déclare la TVA collectée et la TVA déductible dans les conditions de droit commun.
Concrètement, une facture sous-traitant BTP doit porter la mention « Autoliquidation » ou « TVA due par le preneur ». Le donneur d’ordre reporte le montant hors taxe dans la rubrique « Autres opérations imposables » du formulaire CA3, calcule la taxe correspondante, puis la déduit s’il dispose d’un droit à déduction. Le sous-traitant inscrit de son côté l’opération dans « Autres opérations non imposables » de sa déclaration de chiffre d’affaires.
Le dispositif s’applique aux contrats de sous-traitance signés à compter du 1er janvier 2014. Source : BOFiP, régime prévu par l’article 283, 2 nonies du Code général des impôts.
Dans le BTP, l’autoliquidation tva sous traitance concerne les travaux immobiliers exécutés pour un preneur assujetti, notamment en construction, rénovation, réparation ou entretien, y compris certaines opérations de fourniture et pose. L’objectif est d’éviter qu’une TVA encaissée par un sous-traitant ne soit pas reversée, tout en supprimant une avance de trésorerie. L’entreprise principale continue toutefois à facturer normalement la TVA au maître d’ouvrage ou au client final.
Qui est concerné par l’autoliquidation dans le BTP ?
L’autoliquidation concerne le sous-traitant qui réalise des travaux immobiliers pour un donneur d’ordre assujetti à la TVA. Ces conditions sont cumulatives : une simple intervention sur un chantier ne suffit pas à faire entrer l’opération dans le dispositif.
La relation de sous-traitance doit pouvoir être établie par un contrat de sous-traitance, un devis accepté, un bon de commande signé ou un document équivalent. Le sous-traitant exécute alors, pour le compte de l’entrepreneur principal, tout ou partie d’un marché conclu avec le maître d’ouvrage. Cette règle s’applique à chaque rang d’une chaîne de sous-traitance.
Les prestations visées portent notamment sur la construction, la rénovation, la réfection, la réparation, l’entretien, la démolition ou le génie civil. La fourniture et pose peut également être concernée lorsqu’elle constitue un travail immobilier. À l’inverse, une livraison de biens sans pose, une prestation intellectuelle, une location d’engins isolée ou une situation de co-traitance doit être analysée séparément.
Le statut du client final ne modifie pas le traitement entre le sous-traitant et le donneur d’ordre. Même si le maître d’ouvrage est un particulier, l’autoliquidation reste applicable lorsque le preneur est assujetti et que les autres conditions sont réunies. La déclaration TVA donneur d’ordre dépend donc de cette relation directe. Le régime fiscal du sous-traitant, notamment la franchise en base de TVA d’une micro-entreprise ou d’un auto-entrepreneur, doit aussi être vérifié avant facturation. Pour préparer ce contrôle, consultez nos conseils pratiques sur l’isolation technique.
Quels travaux sont inclus ou exclus ?
Sont inclus les travaux immobiliers qui participent directement à la construction, à la transformation, à la remise en état ou à la démolition d’un immeuble. Sont exclus les biens livrés sans pose et les services qui restent indépendants du chantier.
Depuis le 1er janvier 2014, le dispositif concerne les contrats de sous-traitance relevant de l’article 283, 2 nonies du Code général des impôts. Source : BOFiP.
La qualification dépend de la prestation réellement exécutée, pas seulement de son intitulé sur le devis ou le bon de commande. Un équipement fixé et incorporé durablement au bâtiment peut relever de l’autoliquidation de la TVA, contrairement à un objet amovible simplement livré sur place.
| Prestations incluses | Prestations exclues |
|---|---|
| Construction et rénovation | Matériaux vendus sans pose |
| Réfection, réparation et entretien immobilier | Fabrication seule en atelier |
| Démolition et génie civil | Prestations intellectuelles |
| Fourniture et pose d’équipements incorporés à l’immeuble | Location d’engins ou de matériels sans travaux associés |
| Nettoyage accessoire aux travaux sous-traités | Pose ou fourniture d’objets amovibles |
| Remise en état directement liée au chantier | Nettoyage réalisé sous contrat séparé |
Sur une opération mêlant fourniture, pose et services distincts, chaque ligne doit donc être analysée. Le sous-traitant peut devoir établir une facture hors taxe pour la partie éligible, tout en appliquant le régime de TVA approprié aux prestations exclues. Cette séparation évite qu’une livraison de biens ou un nettoyage autonome soit traité à tort comme de la sous-traitance BTP.
Fourniture et pose : comment déterminer le bon régime de TVA ?
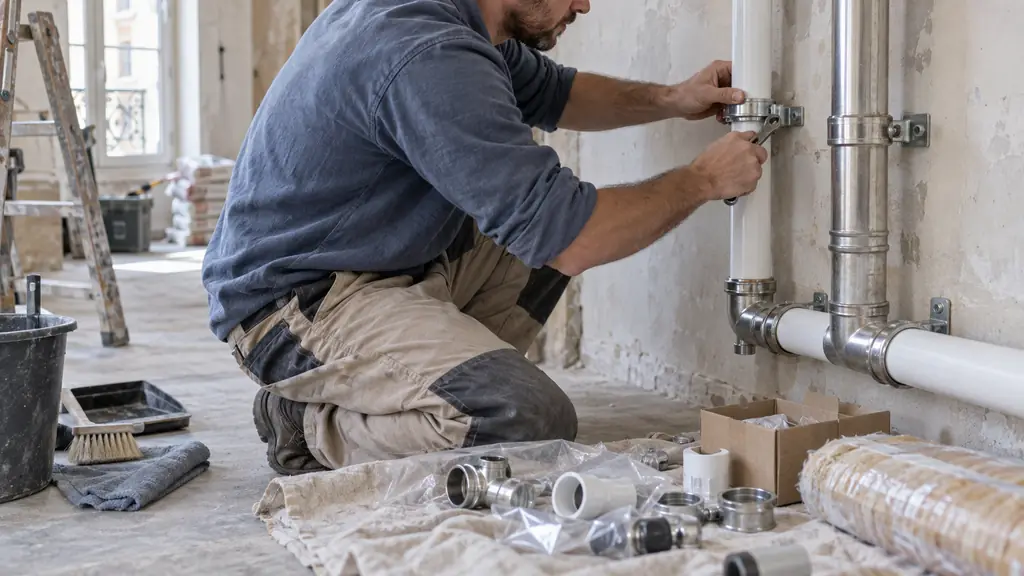
Une livraison de matériaux seule relève du régime habituel de TVA. En revanche, lorsque la fourniture accompagne une pose qui incorpore durablement l’équipement à l’immeuble, l’opération peut constituer des travaux immobiliers soumis à l’autoliquidation dans une relation de sous-traitance BTP.
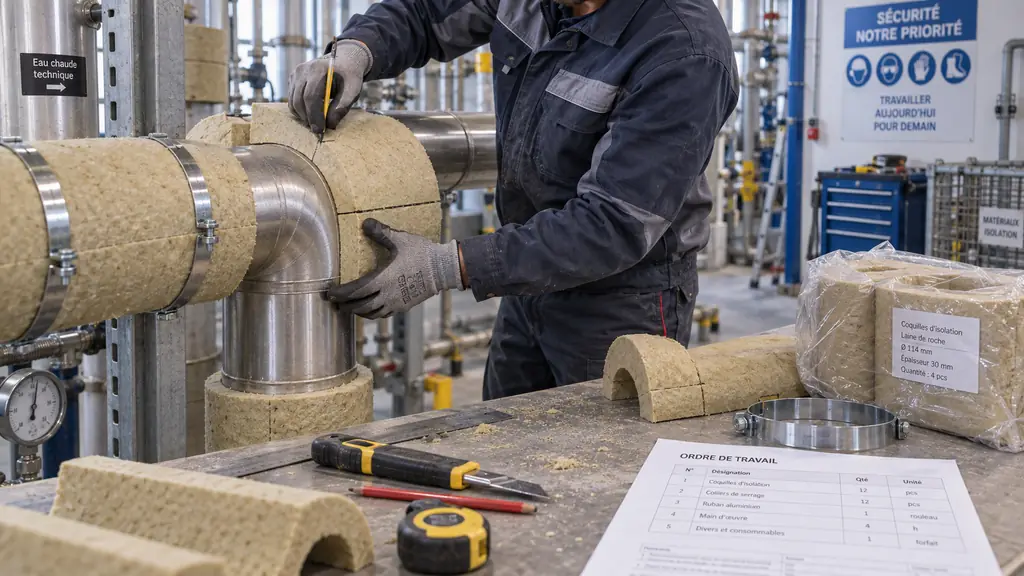
Sur un chantier de calorifugeage, il faut examiner la réalité de l’intervention. Des coquilles isolantes simplement livrées constituent une livraison de biens. Si le sous-traitant les découpe, les ajuste et les fixe sur les tuyauteries pour le compte de l’entrepreneur principal, la fourniture et la pose forment généralement une prestation globale. La facture hors taxe doit alors comporter la mention autoliquidation, sous réserve que le donneur d’ordre soit un preneur assujetti.
Lorsqu’un devis ou un bon de commande réunit des prestations différentes, chaque poste doit être qualifié séparément. La vente de matériaux sans pose, la location d’engins ou une prestation intellectuelle ne doivent pas être intégrées automatiquement au traitement fiscal des travaux. Des lignes distinctes sur le contrat et la facture permettent d’appliquer à chaque opération son propre régime de TVA et de limiter les demandes de correction.
Avant facturation, il convient aussi de contrôler le statut fiscal des parties. Un sous-traitant en franchise en base de TVA, notamment une micro-entreprise ou un auto-entrepreneur, ne facture pas la taxe pour un autre motif. En cas de doute sur un ensemble indissociable ou sur la ventilation retenue, le Service des impôts des entreprises peut confirmer le traitement applicable.
FAQ
Qu’est-ce que l’autoliquidation de la TVA en sous-traitance ?
Le sous-traitant émet une facture hors taxe et ne collecte pas la TVA sur les travaux concernés. Le donneur d’ordre assujetti calcule cette TVA dans sa déclaration et la déduit dans les conditions habituelles.
L’autoliquidation concerne-t-elle toutes les prestations sous-traitées ?
Non, elle vise les travaux immobiliers réalisés en sous-traitance, principalement dans le cadre d’opérations de construction, de rénovation, de réparation ou de démolition. Une prestation intellectuelle, une location de matériel seule ou une fourniture sans pose n’entre normalement pas dans ce dispositif.
Quelle mention inscrire sur la facture du sous-traitant ?
La facture doit être établie hors taxe et comporter la mention « Autoliquidation ». Le sous-traitant doit aussi conserver les éléments permettant de démontrer que l’intervention relève bien de travaux immobiliers sous-traités.
La fourniture de matériaux avec pose relève-t-elle de l’autoliquidation ?
Oui lorsque la fourniture et la pose forment une prestation de travaux immobiliers, par exemple l’installation d’un équipement incorporé à l’immeuble. Si le contrat regroupe des opérations différentes, chaque prestation doit être identifiée et son régime vérifié selon sa nature réelle.
Le statut du client final change-t-il le régime applicable ?
Le statut du client final ne détermine pas, à lui seul, le traitement de la relation entre le sous-traitant et son donneur d’ordre. Il faut surtout vérifier que le donneur d’ordre est assujetti et que la prestation sous-traitée entre dans le champ des travaux immobiliers concernés.
Campbell Courcelle partage sur Calorifuge Franche-Comté des conseils clairs et concrets pour mieux isoler les réseaux, équipements et installations thermiques. À travers des contenus pédagogiques et ancrés dans les réalités du terrain, elle aide les professionnels comme les gestionnaires de sites à comprendre les solutions de calorifugeage adaptées à leurs besoins en Franche-Comté.
Envie d'aller plus loin ?
Laisse ton email, on te prévient dès qu'un nouvel article sort.